罗马不是一天建成的,同样,作为中国最高科技发展战略的科技自立自强也不可能一蹴而就。作为一项宏大的系统工程,科技自立自强的实现也必然像玩拼图游戏一样从一块一块的局部发展起来,假以时日那幅完整的拼图就会在不懈的努力下悄然呈现在世人面前。这期间最应警惕的做法就是在国际环境压力下出现动作变形甚至不惜大跃进式全面铺开,结果就是事倍功半。高质量地完成每块拼图,科技自立自强才能从一种遥远的目标变为现实。为此,我们不妨检视一下中国新能源电池专利的起飞历程,以此验证中国科技的拼图发展模式。
近十年来,一场没有硝烟的战争在全球知识产权领域悄然上演。战场的争夺对象,是一块小小的锂电池;而战争的胜负,正深刻影响着全球新能源汽车、储能系统和消费电子产业的未来走向。
据世界知识产权组织(WIPO)的统计数据显示,2016年至2025年间,全球锂电池相关专利申请呈现出爆发式增长态势。在这场专利竞赛中,中国从弱到强以逆袭者的步伐彻底改写了长期由日本、韩国和欧美主导的国际竞争格局。
中国是近十年全球锂电池技术专利受理量最多的国家
从全球专利受理总量来看(图1),中国以100 729件的数据高居榜首,占全球总量的63.2%。这一数字意味着,全球每三件锂电池专利中,就差不多有两件是在我国提交申请的。同期,美国受理量为5660件,欧洲专利局为2847件,日本为2163件,韩国为1610件。从近十年的数据来看,中国的锂电池专利受理量分别是美国的17.8倍、日本的46.6倍、韩国的62.6倍。
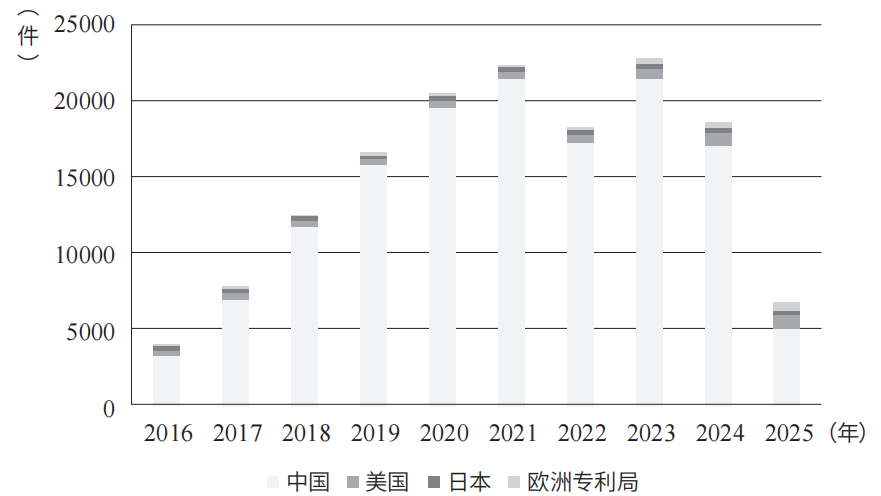
图1 2016—2025年全球锂电池专利受理量统计图(数据统计截止日期:2026年6月18日。数据来源:WIPO。2025年数据以及2024年部分数据受专利公开滞后影响,专利公开通常滞后12~18个月。下同)
从年度趋势来看,2016年至2021年是中国锂电池专利申请高速扩张的黄金六年。这一阶段与我国新能源汽车“双积分”政策落地、全球碳中和目标确立高度同步。2021年后,年度专利申请进入高位震荡期,增速放缓。这表明锂电池基础技术架构(三元/铁锂路线、方形/软包/圆柱封装)趋于成熟,创新模式从“广泛布局”转向“深挖护城河”。全球锂电池技术当前仍处于成长期,但新进入者的增量空间正在减小。
如果说国内专利受理数量反映的是技术供给能力,那么《专利合作条约》(PCT)国际专利申请反映的则是企业的全球化意图和国际竞争准备。
PCT国际专利:中国同样位居榜首
据《2025年PCT年度报告》(PCT Yenrly Review 2025),我国自2019年起已经超过美国,成为PCT国际专利申请的重要来源国,并在全球申请格局中保持领先位置。这意味着,我国企业的创新活动已经不再局限于国内市场,而是在越来越早地把技术布局延伸到国际。PCT之所以重要,是因为它不是简单“多申请一个专利”,而是为企业进入多个国家和地区市场提供统一的时间窗口和制度通道。对于锂电池企业来说,PCT布局越早,越有利于后续进入欧洲、美国、日本等高价值市场,也越有利于技术许可、跨国合作和海外建厂。
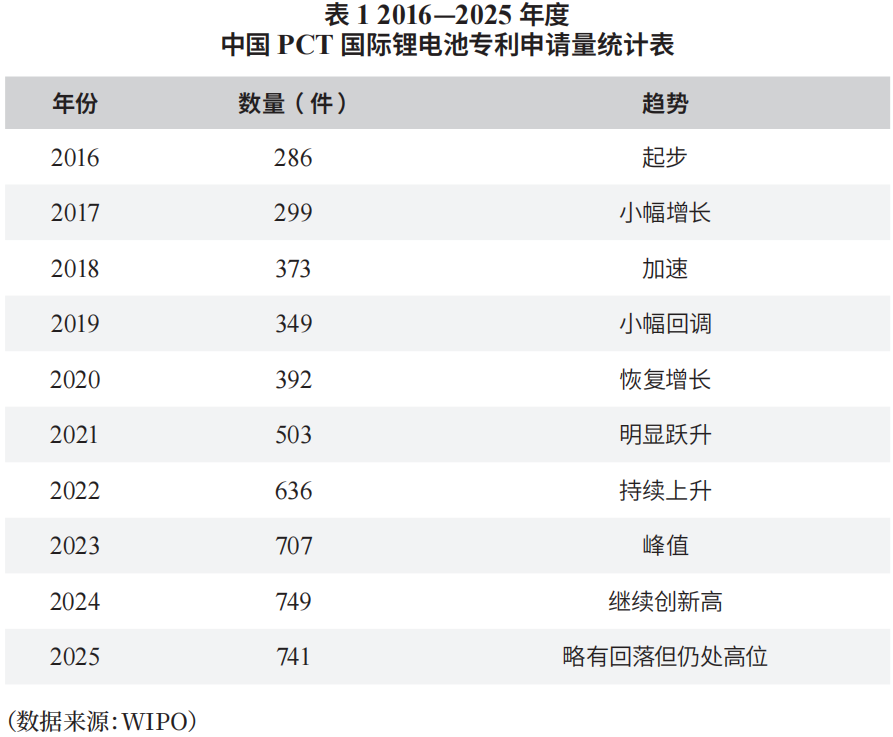
据数据统计,近十年来,中国在PCT锂电池专利申请量上均位居全球第一。十年间,PCT年度申请量从2016年的286件起步,逐年攀升至2024年的749件峰值,增幅达162%(表1)。2020年至2023年被视为爆发期,与全球电动车渗透率快速提升、储能市场需求井喷现象密切相关。
尤其值得注意的是,2024年达到749件峰值后,2025年仍维持在741件的高位,二者几乎持平。考虑到PCT申请会出现18个月公开滞后期,2025年下半年的申请尚存在大量未被公开的情况,因此2025年的最终数字极有可能超过2024年,再创新高。
全球锂电池专利竞赛不仅没有降温,反而进入了白热化阶段。当然,申请量暴增的背后,也存在很大比例的实质性技术创新点较少的专利,提升专利质量与被引证数将是下一阶段我国企业面临的重点课题。
据全球各个受理局的数据和PCT国际申请的数据,绝大多数锂电池专利仍只在本国申请,真正有意愿和能力进行国际布局的,大多是行业内的头部企业及关键技术。
PCT国际专利申请人排行:中国企业优势明显
在PCT锂电池专利申请人排行榜中,排名前10的企业中中国企业占有8席(表2),由此可见中国在锂电池行业的垄断地位。
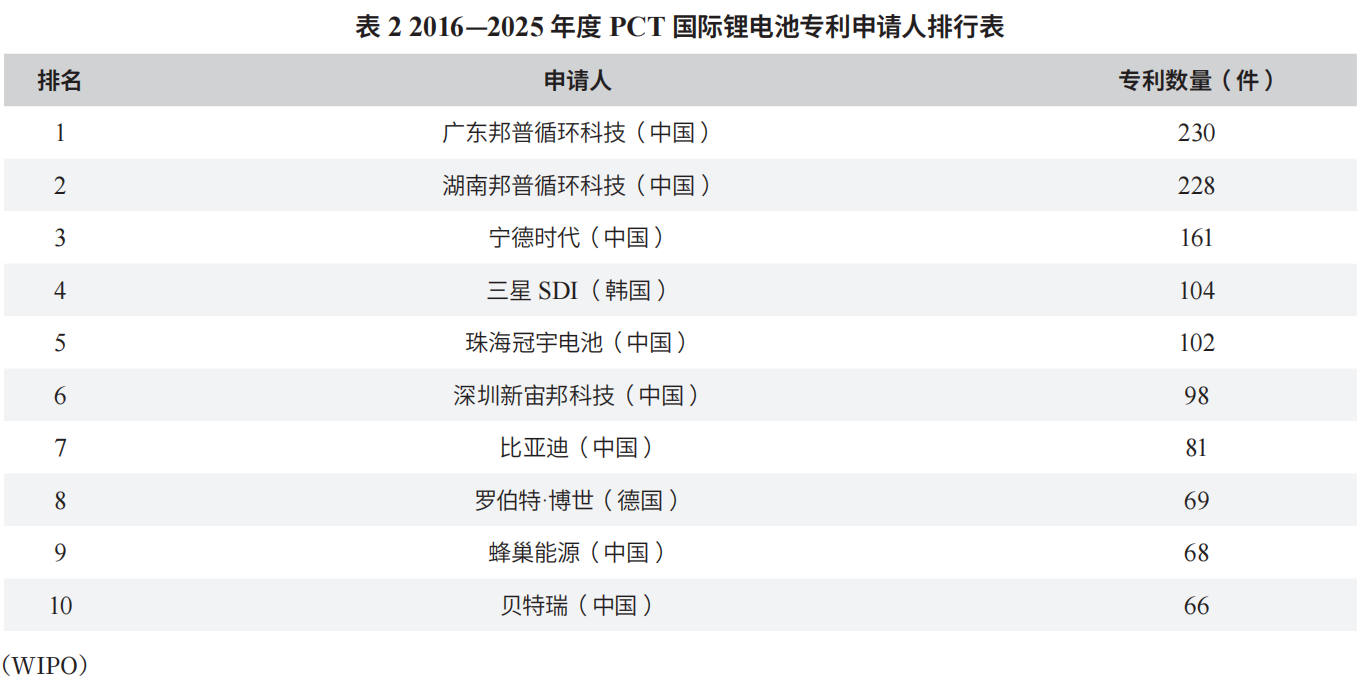
据数据统计,在前10中仅剩韩国三星SDI和德国博世各自拿下1席,而日本和美国企业集体缺席前10。这一现象体现了日美企业在锂电池领域的基础材料专利主要布局在2016年之前,近十年他们更倾向于使用已有的技术或转向固态电池的早期研发。这些国家的企业在液态锂电池的工艺、制造、回收等增量技术上,PCT申请量已被中国完全碾压。
广东邦普循环科技公司和湖南邦普循环科技公司都是宁德时代的控股子公司,申请的锂电池专利数量远超宁德时代,这是一种专利领域的战略分工。宁德时代的161件PCT集中在电芯结构、系统集成和热管理等核心领域,而邦普循环的458件几乎全部聚焦于回收冶金等方向。不仅可以造电池,更是控制回收资源。不论谁使用其电池,未来报废后的锂、镍、钴资源,都将回流至其回收体系。
此外,宁德时代是目前中国锂电企业海外专利布局的标杆。截至目前,宁德时代拥有专利及申请专利合计超4.5万项,其中海外专利超过1.8万项。仅2024年,知识产权为宁德时代带来了30亿元的收入。
宁德时代首席知识产权官孙明岩指出,在海外市场中,知识产权首先是保障企业自由进出市场的屏障,同时也可作为经营手段,通过技术授权等方式开拓市场,开辟产品出口之外的第二赛道。
PCT国际专利技术分布:中国实现“产业链全覆盖”
从国际专利分类 (International Patent Classification,简称IPC)的技术分类来看,全球锂电池PCT国际专利申请呈现出高度集中的态势(表3)。
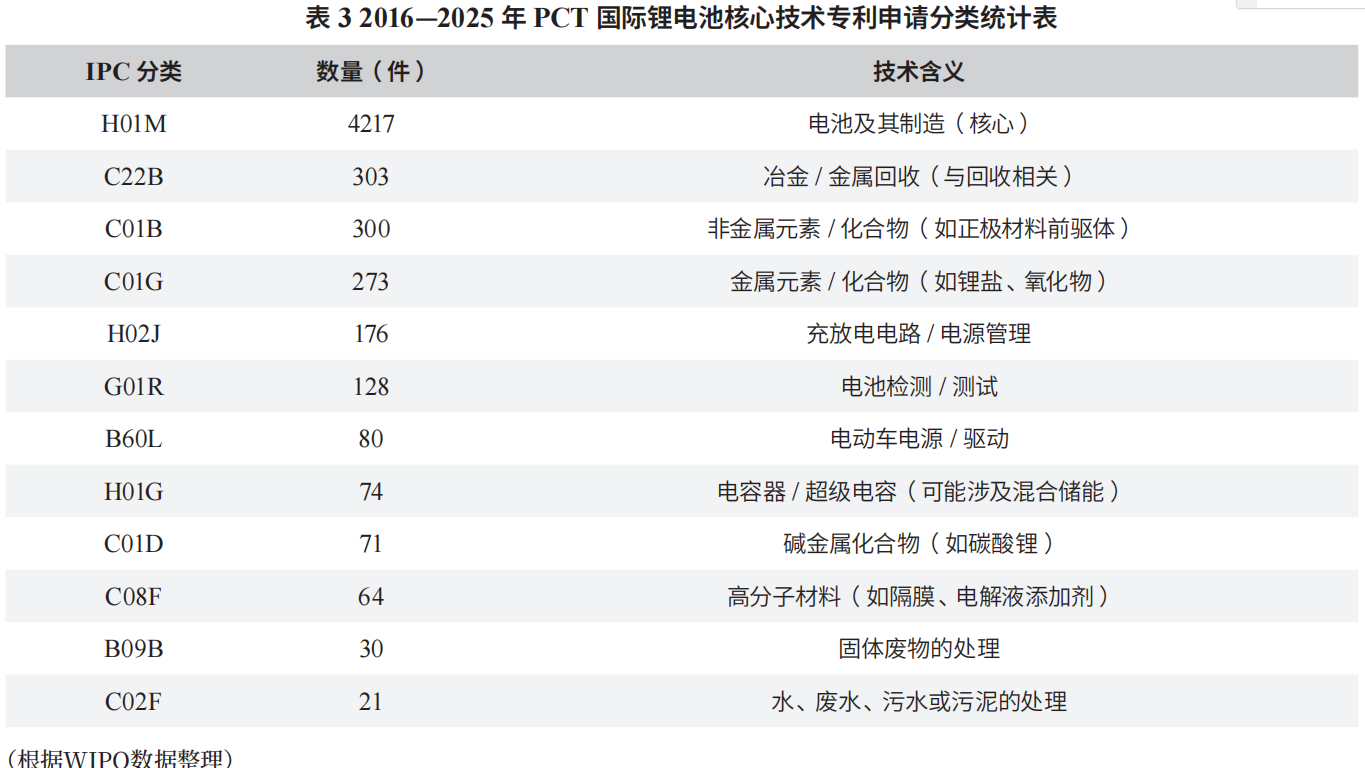
全球PCT锂电池及其制造技术专利的申请量以4217件高居榜首,占总量的绝对大头,说明核心技术仍集中在电化学储能本体。这一领域的专利涵盖了电极材料、电解质、隔膜、封装结构等,是竞争最为激烈的技术领域。
材料和回收领域是锂电池技术专利申请领域的重要部分。冶金/金属回收、非金属元素/化合物、金属元素/化合物这三大分类合计876件,与邦普循环的高排名形成了严密的逻辑闭环——回收与正极材料已成为不可忽视的战略方向。随着2023年生效的欧盟新电池法规的实施,要求2030年锂的回收率达到70%,这一赛道将在未来五年迎来爆发式增长。
而应用端布局比例远小于材料与电池本身,反映出当前创新热点正从新化学材料专利转向系统级技术,如电池管理系统(BMS)、制造工艺和回收技术。
结合中国专利申请人和专利技术分布情况(表4),可以发现中国锂电池领域的技术专利已经基本上实现“产业链全覆盖”。
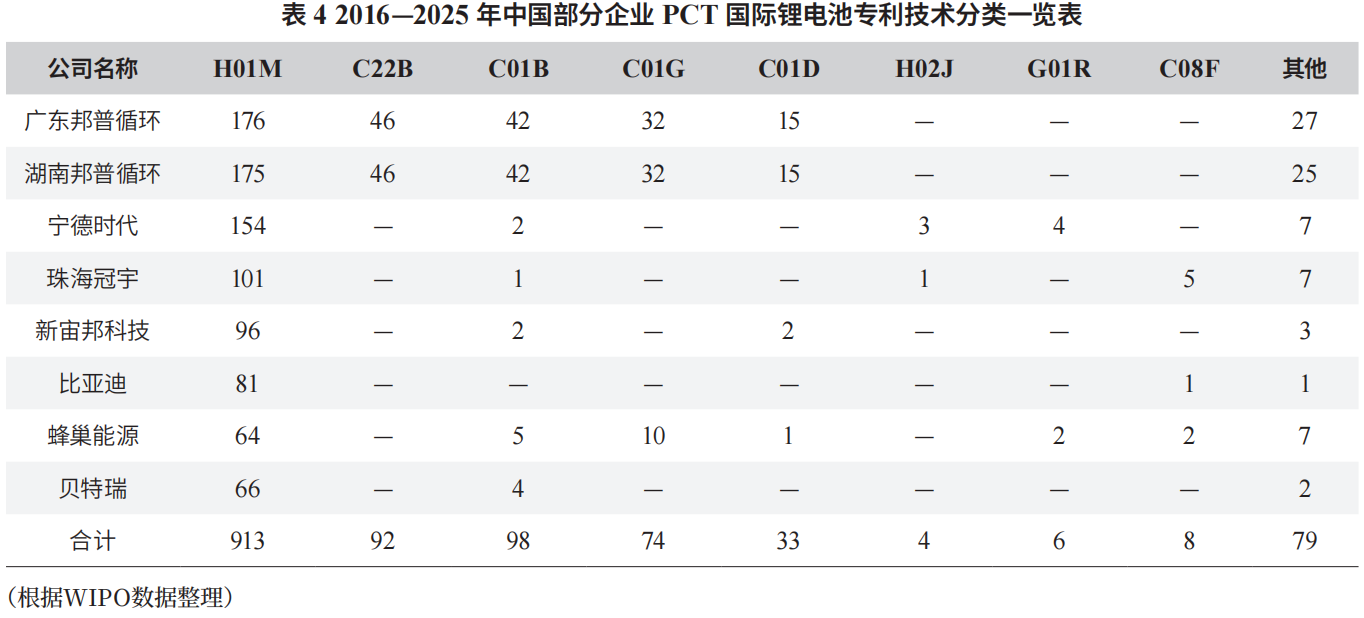
邦普循环是唯一实现“全产业链覆盖”的中国企业。从上游矿产提取(C22B/C01G)、材料制备(C01B/C01D)、中游电芯(H01M),到下游环保回收(C02F/B09B)全部覆盖,形成了“资源-材料-电池-回收”完整闭环。
排行前7位的中国企业在中游电芯(H01M)拥有913件专利,7家中国企业全面覆盖。但在下游电池管理系统以及检测环节(H02J/G01R)合计仅10件,其中宁德时代7件、蜂巢能源2件、珠海冠宇1件,反映电池管理系统和智能检测技术仍是中国企业相对薄弱的环节,也是未来技术攻关和专利布局的重点方向。
中国企业宁德时代、比亚迪、蜂巢能源(电芯/系统)、贝特瑞、新宙邦科技(材料)、邦普循环(回收)覆盖了从上游材料到中游制造再到下游回收的完整链条,形成了全球任何国家都难以匹敌的产业集群优势。
十年格局之变:中国实现从跟跑到领跑的生态位转变
回顾全球锂电池技术竞争史,2000年至2013年是日本的黄金时代。松下、丰田、索尼等日企掌握着从钴酸锂到隔膜基膜的核心基础专利。然而,这一领先地位自2008年后逐步动摇。到2018年,中国正式超越日本,成为电池生产全价值链的技术领导者。到2021年,中国实体已持有全球近50%的锂电池生产相关专利。
过去十多年,中国新能源汽车、动力电池和储能产业同步扩张,带动了材料、电芯、结构设计、热管理、装备制造、电池管理系统、电池回收等一整套技术体系的快速迭代。专利数量的上升,本质上是产业扩张和技术积累共同作用的结果。国轩高科、珠海冠宇、蜂巢能源、比亚迪、亿纬系企业、邦普系企业,以及中南大学、国家电网等主体都出现在前列。这说明中国锂电池创新并非依靠单一企业冲高,而是已经形成了企业、高校、应用端和回收端共同参与的产业创新网络。
中国锂电池企业在实践中已达成提前布局的共识,只有先抢占关键技术专利,才能获得主动权。国轩高科相关负责人道出了行业共识:“谁能抢先布局知识产权,谁就能赢得市场主动。”珠海冠宇相关负责人表示,公司已在欧美、日本等主要市场进行国际专利布局,优先覆盖企业未来5至10年主力出口市场,确保专利与商业节奏同步。
近十年,全球锂电池PCT申请格局已彻底重塑。中国凭借强大的产业政策、庞大的内需市场和完整度无可比拟的产业链,成为全球锂电池技术创新的绝对中心。中国相关企业在数量上占据了压倒性优势,在技术覆盖面上贯通了从材料到回收的全链条,在企业主体上形成了产业集群与龙头企业双轮驱动的良性格局。
然而,从“电池大国”迈向“电池强国”,仍需在专利质量提升、海外布局拓展、核心基础材料突破三个方面持续发力。中汽信息科技有限公司总工程师王军雷将中国动力电池企业在全球知识产权竞争中的态势概括为:“总量领先、结构失衡、海外薄弱”。具体而言,中国锂电池的优势体现在固态电池领域是全球主要技术来源国之一,且技术落地转化效率高。然而,中国锂电池领域海外专利在质量上缺乏竞争力,高质量、原创性强的核心专利相对较少。
随着全球技术竞争从液态锂电池向固态电池、钠离子电池、氢能源等下一代体系演进,PCT国际专利申请的地域分布和技术热点将迎来再次重建。谁能在下一轮技术周期中抢占先机,谁才能真正赢得广阔商机并牢牢掌握住新能源领域的全球话语权。
高科技企业:实现中国科技腾飞与科技自立自强的最佳载体
综上,短短十年间,中国在锂电池赛道上正是依托众多高科技企业在市场里的竞争与打拼,从而在新能源领域快速实现了从跟跑、并跑到领跑的华丽转身,这种肉眼可见的进步令人振奋,但是更令人惊喜的却是在不为人知的底层所发生的变化,这才是这次技术逆袭的真正价值所在。长期以来“产学研”一体化始终停留在纸面上,三者之间的衔接总是处于割裂或者低效状态,让人困惑不已,久而久之导致各自为政,每一方都发展得不够好。通过全球新能源电池专利格局的变迁,我们可以看到如下三种可喜的变化:其一,新能源锂电池的异军突起,打破了化学、物理、材料、机电与制造行业等相关学科之间的长期相互隔绝状态,无形中给这些学科和行业提供了整合与协同的机会,这为相关学科的理论发展与行业升级提供了良好的合作契机;其二,企业根据在实践中遇到的具体难题与堵点主动寻找相关的研究机构合力攻关,“产学研”三方主体各取所需最终在一个个具体问题面前“成功会师”,这不仅加速了企业的技术迭代进程,而且从外围为相关学科的发展提供了广阔的新学术生长点与发展资源;其三,一旦产学研协同,不仅带来知识产出的增加,更带来人才与市场的良性互动(所谓就业的四大天坑专业“生化环材”面貌也可能随之发生根本性改变)。可以预见,未来在新能源电池领域中国将是世界上最主要的人才与知识的输出国,就如同乒乓球领域一样,中国的新能源电池技术将扩散到世界各地。
回到本文主题,在中国科技自立自强的版图上,无数高科技企业连同其背后的诸多支撑学科就如同一块块拼图,当这些拼图每一块都以高质量、高标准实现自己的目标与偏好时,由这些拼图构成的中国科技样貌将为之彻底改变,科技自立自强并非虚言而是水到渠成的事情。
高科技企业之所以具有如此神奇的功能,原因有三:首先,高科技公司拥有丰富的顶级人才、完整的人才链条以及丰富的关于特定领域的知识储备;其次,高科技公司拥有强大的经济实力;第三,优秀的高科技公司作为一种独特的组织形式具有良好的科研生态与激励机制。笔者曾戏言,如果中国市场上能多几家如英伟达、谷歌、SpaceX、比亚迪与华为这样的高科技公司,中国的科技面貌与经济实力将发生根本性改变。从这个意义上说,种类繁多的各类高科技企业就是支撑中国科技发展的一块块五彩缤纷的拼图,当这些拼图快速集聚起来并形成有机联结,科技自立自强也就自然呈现出来。因此,高科技企业就是中国实现科技自立自强的最佳载体,促进其繁荣与发达则是最适宜的拼图发展模式。
————————
本文作者郭茹月是上海交通大学科学史与科学文化研究院博士后;李侠是上海交通大学科学史与科学文化研究院教授